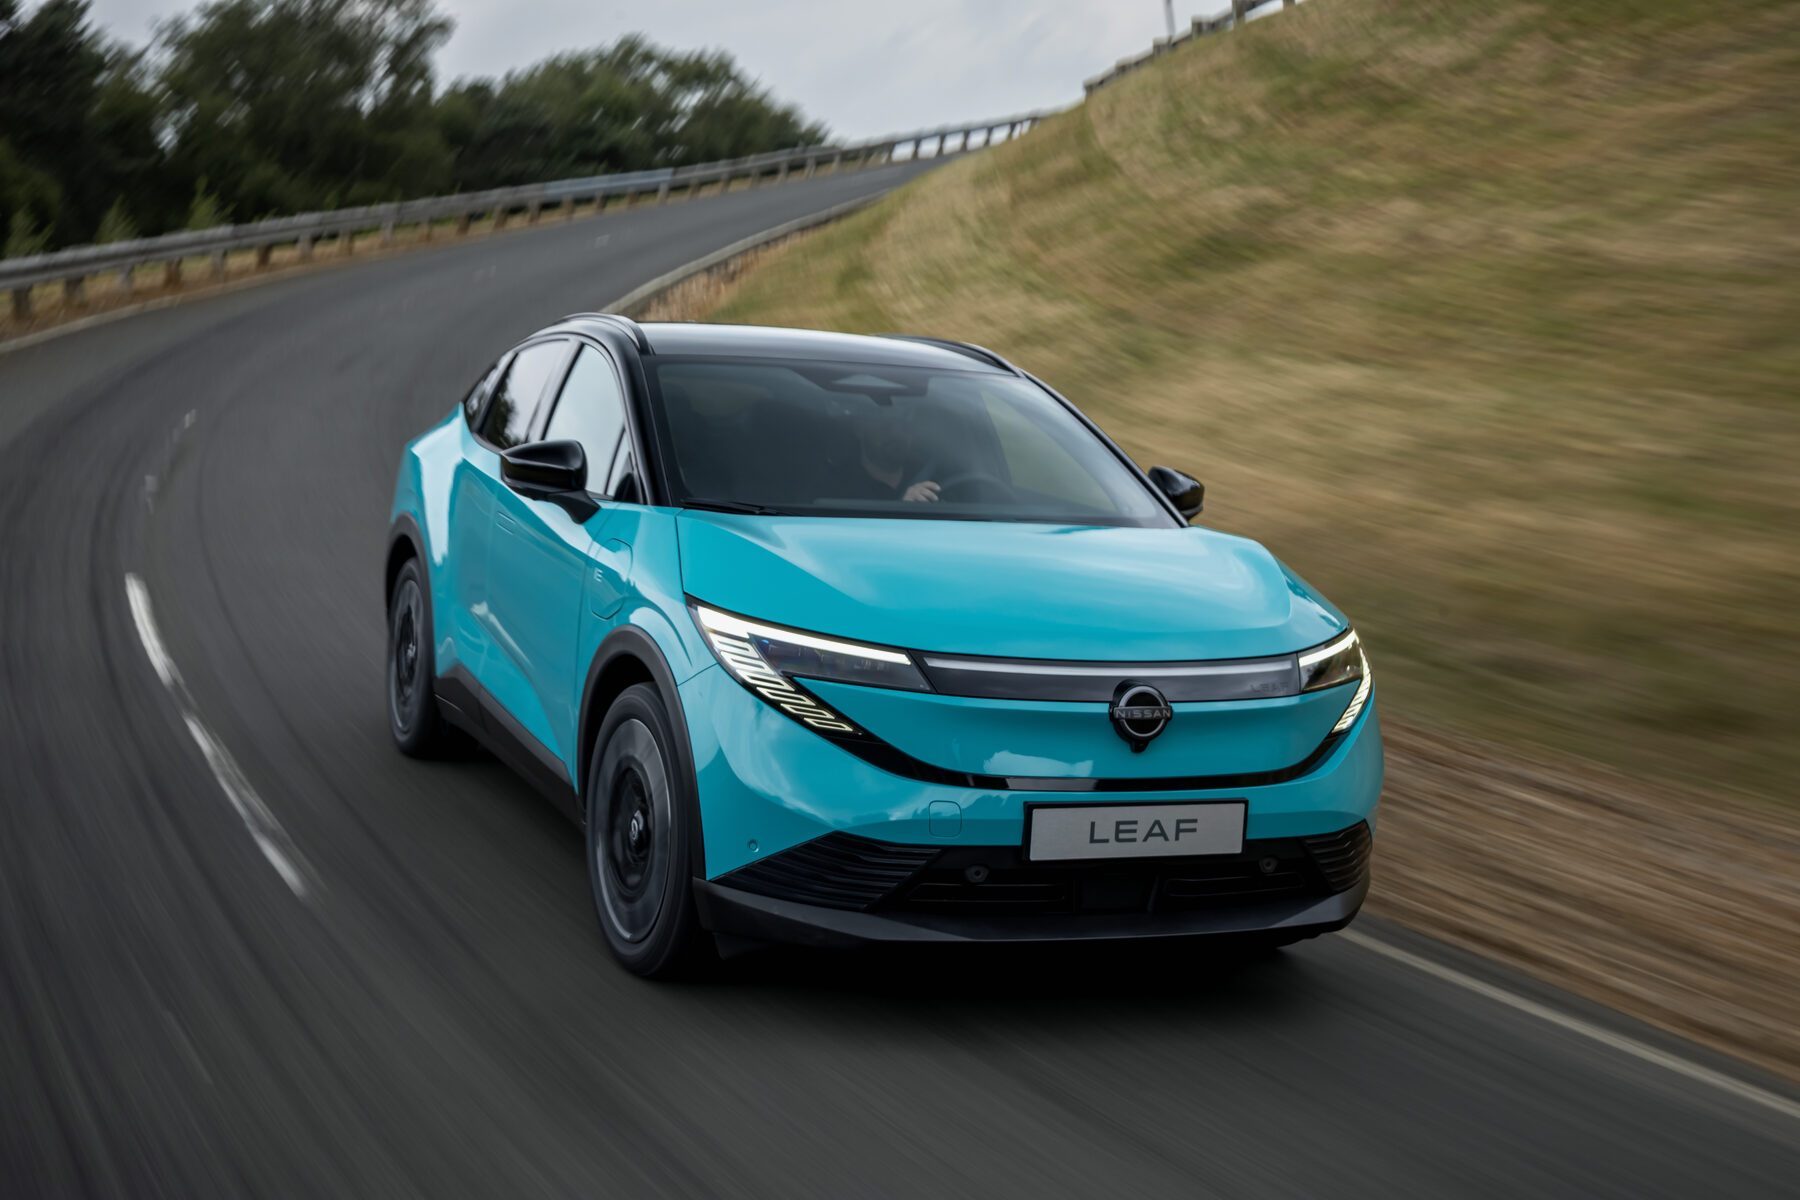
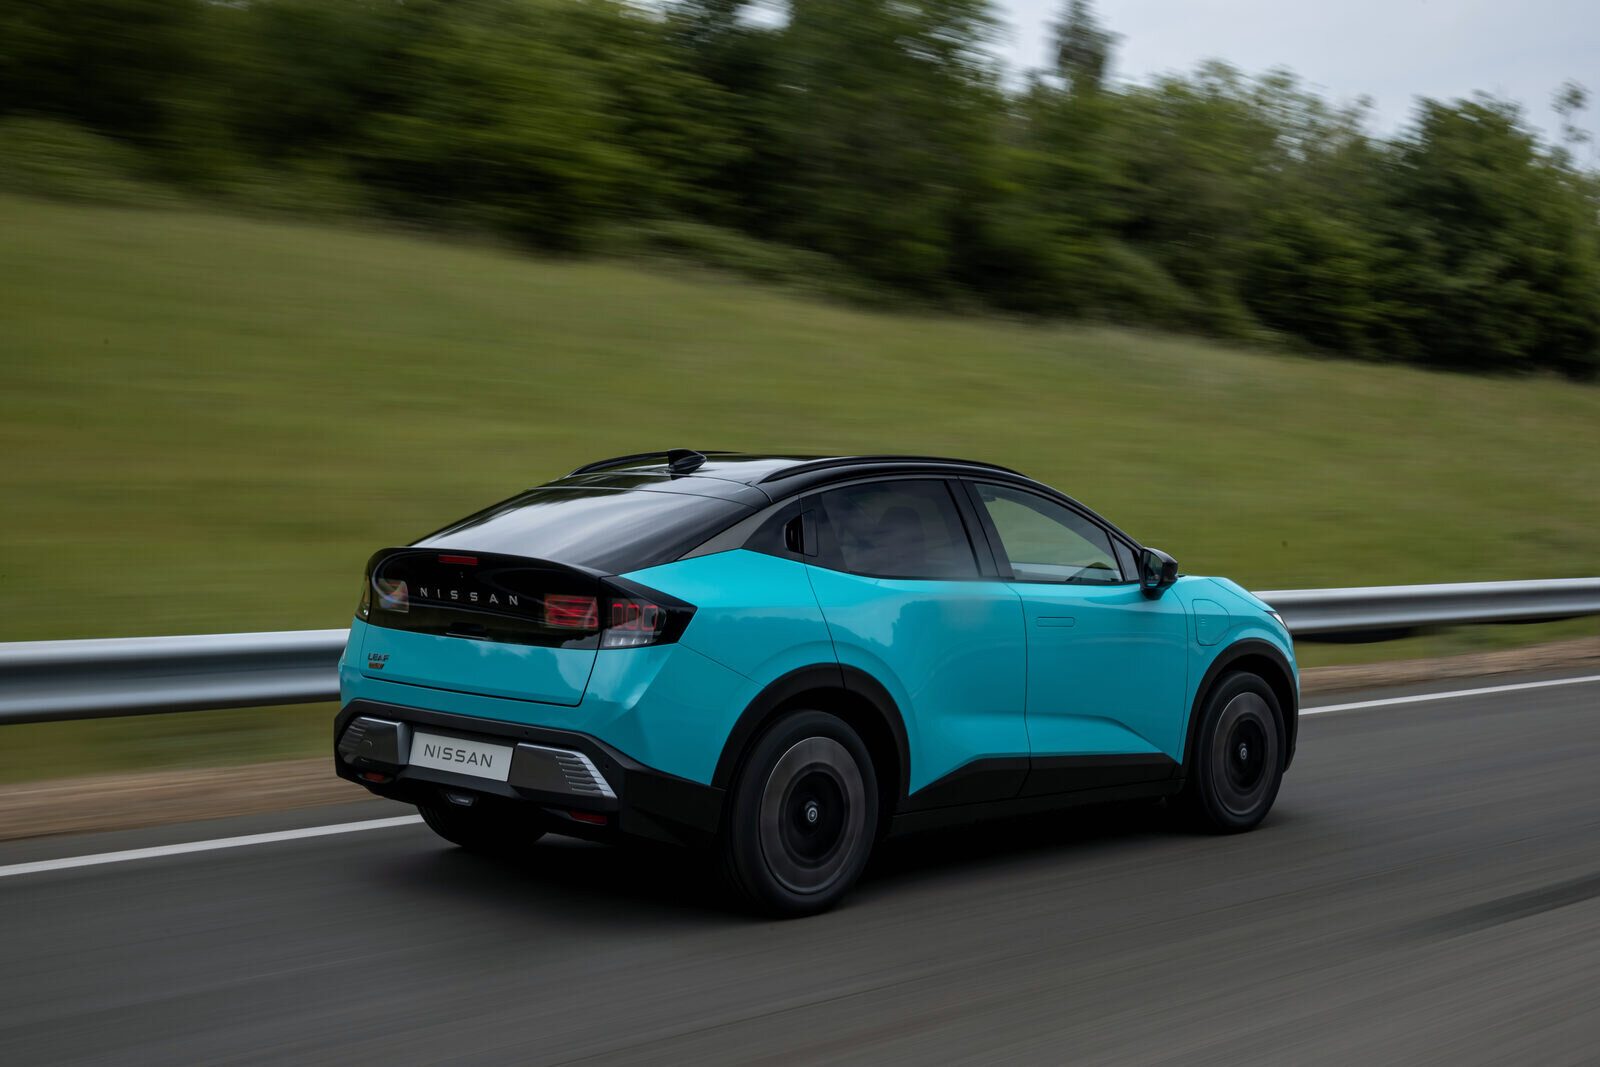
A eletrificação de frotas já não é só uma questão de imagem
Durante anos, eletrificar a frota de uma empresa foi sobretudo uma decisão de responsabilidade ambiental. Em 2026, é cada vez mais uma decisão financeira: o regime fiscal português tornou-se claramente mais favorável a veículos 100% elétricos do que a veículos a combustão, sobretudo para empresas com contabilidade organizada.
A diferença nem sempre é óbvia à primeira vista, porque envolve vários impostos distintos, Tributação Autónoma, IVA, ISV, IUC, cada um com as suas próprias regras. Este artigo junta essa informação num só sítio, para que a decisão de eletrificar a frota (ou parte dela) seja tomada com números concretos, não só com boas intenções.
Vale notar desde já: este artigo é informativo, não é aconselhamento fiscal. As regras de tributação de empresas variam consoante a situação concreta de cada uma, consulte sempre um contabilista certificado antes de decidir.
Este artigo cobre as 3 grandes áreas que qualquer empresa precisa de considerar: os impostos que mudam (e os que desaparecem), a decisão entre comprar e alugar, e o que isto significa na prática para uma frota real, com exemplos concretos dos modelos Nissan.
O que muda, imposto a imposto
Para uma empresa, a comparação entre um veículo 100% elétrico e um equivalente a combustão passa por três impostos distintos.
Veículo a combustão
- Tributação autónoma de 8%, 25% ou 32% dos encargos, consoante o custo de aquisição
- Dedução de IVA limitada, tipicamente sujeita a restrições
- ISV e IUC aplicáveis, consoante emissões
Veículo 100% elétrico
- Tributação autónoma a 0% até 62.500€ de custo de aquisição; 10% acima disso
- Dedução de IVA até 100%, até 62.500€ de custo de aquisição
- Isenção total de ISV e IUC
Um veículo 100% elétrico até 62.500€ tem isenção total de tributação autónoma: a mesma despesa, para um veículo a combustão de valor equivalente, é tributada a 8%, 25% ou 32%, consoante o escalão de preço.
Confirme o custo de aquisição de cada veículo
O limite de 62.500€ (excluindo IVA) é o que separa a isenção total da taxa de 10% de tributação autónoma, relevante ao escolher entre versões e equipamentos de um mesmo modelo. Uma diferença de equipamento que empurre o preço acima do limite pode ter um impacto fiscal desproporcional face ao seu custo real.
Confirme a afetação do veículo à atividade
A dedução de IVA exige que o veículo esteja realmente afeto à atividade tributada da empresa: documentação e critério de utilização importam tanto quanto o tipo de veículo. Manter registos de utilização (mesmo que simples) facilita esta justificação em caso de inspeção.
Compare o custo total de posse (TCO), não só o preço de compra
Some energia, manutenção, seguro e as isenções fiscais ao longo de todo o período de posse, não só o valor da fatura inicial. É aí que a vantagem do elétrico costuma ficar mais evidente, sobretudo para frotas com uso intensivo e quilometragem elevada.
Consulte um contabilista antes de decidir
As regras de tributação autónoma e dedução de IVA têm exceções e casos específicos: o enquadramento fiscal exato da sua empresa deve ser sempre confirmado antes da compra, idealmente com simulações para os modelos concretos em avaliação.
Compra direta ou renting: o que faz mais sentido?
O renting evita o investimento inicial e simplifica a gestão: manutenção, seguro e assistência ficam tipicamente incluídos numa só mensalidade, o que facilita o planeamento orçamental de frotas maiores. É também uma boa opção para empresas que preferem renovar a frota com regularidade, sem se preocuparem com a revenda dos veículos.
A compra direta, por outro lado, permite à empresa beneficiar plenamente da dedução de IVA e das isenções fiscais associadas à titularidade do veículo, além de o ativo passar a integrar o património da empresa. Exige, no entanto, capital imobilizado à partida: um fator que pesa mais para empresas mais pequenas ou com fluxo de caixa mais apertado.
Uma terceira opção, cada vez mais comum, é o leasing financeiro: um meio-termo que permite deduzir IVA de forma semelhante à compra, mas distribui o custo ao longo do tempo através de rendas, com opção de compra no final do contrato. Para muitas empresas, esta modalidade combina o melhor dos dois mundos: preserva liquidez como o renting, mas mantém as vantagens fiscais associadas à titularidade eventual do veículo.
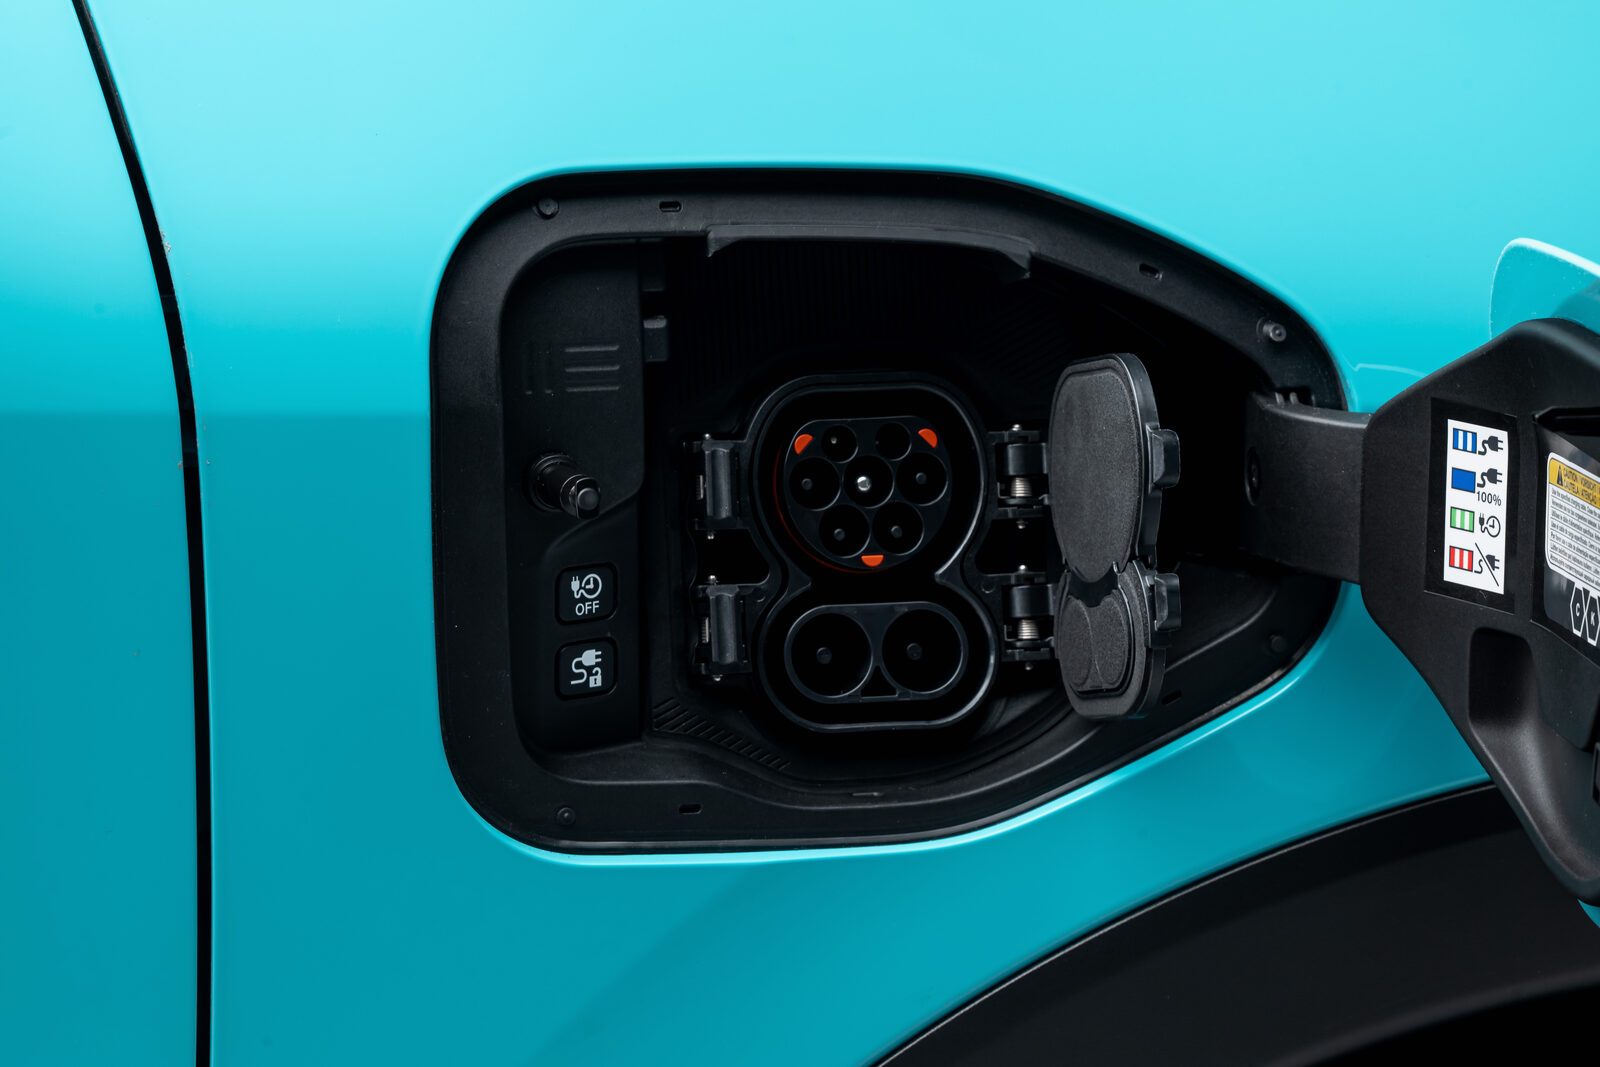 Frota empresarial
Como escolher consoante o perfil da frota
Para uma frota urbana de uso intensivo, um modelo elétrico compacto e mais acessível costuma oferecer o menor custo de entrada; para equipas comerciais com deslocações mais longas, um modelo com bateria maior oferece mais autonomia entre carregamentos.
Para frotas mistas, com diferentes perfis de utilização entre colaboradores, faz sentido considerar mais do que um modelo: um elétrico compacto para deslocações urbanas frequentes, e um modelo com mais autonomia ou espaço de carga para equipas com percursos mais longos. Uma garantia de bateria consistente em toda a frota, independentemente do modelo escolhido, simplifica a gestão ao longo do tempo.
Dúvidas sobre elétricos para empresas
Uma empresa paga tributação autónoma por ter um carro elétrico?
Uma empresa pode deduzir o IVA da compra de um carro elétrico?
É melhor comprar ou fazer renting de um carro elétrico para a empresa?
Um veículo elétrico de empresa é mais barato de manter do que um a combustão?
Um híbrido plug-in (PHEV) tem as mesmas vantagens fiscais que um 100% elétrico?
Fontes
- Código do IRC, artigo 88.º: escalões de tributação autónoma.
- Código do IVA, artigo 21.º: dedução do IVA em viaturas elétricas.
- Ordem dos Contabilistas Certificados: enquadramento fiscal de viaturas de empresa.
Informação verificada em agosto de 2026. Preços, tarifas e legislação podem alterar-se: confirme sempre os valores em vigor antes de decidir.